
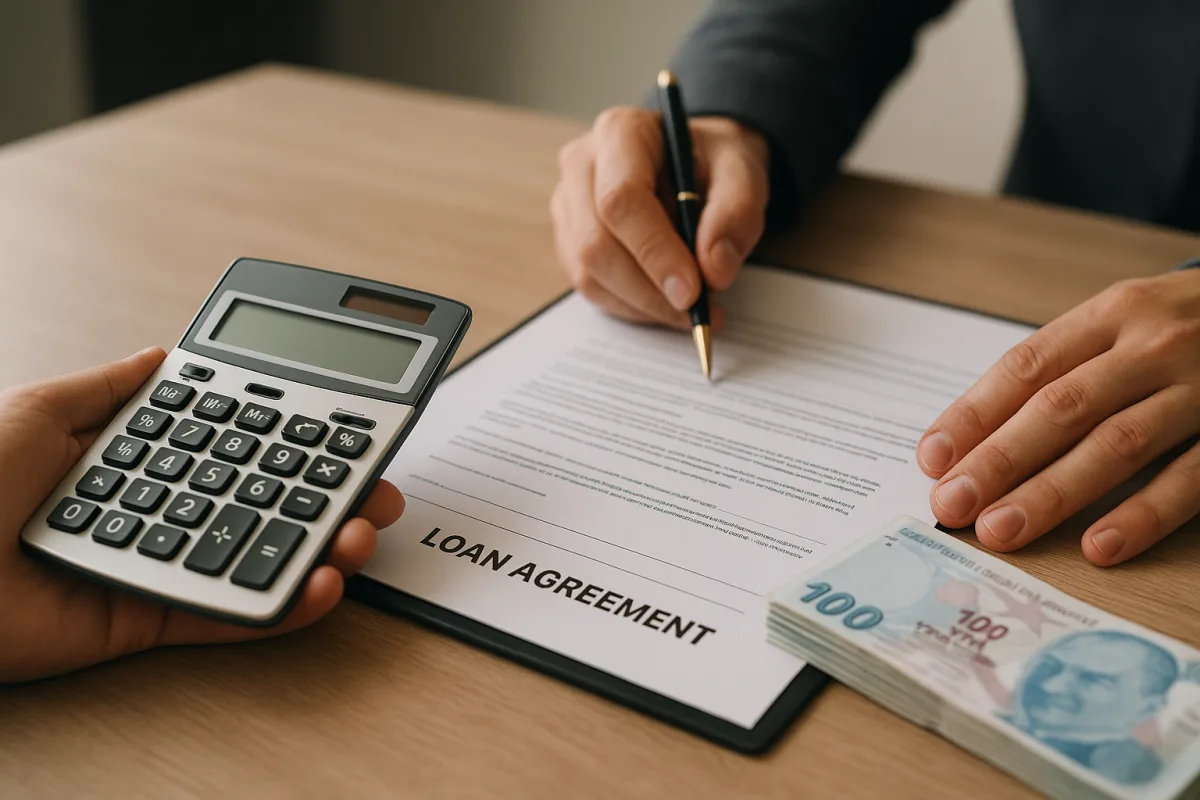
İhtiyaç kredisi erken kapatmada hangi kalemler dikkate alınır?
İhtiyaç kredisi borcunu planlanan vadeden önce kapatmak isteyenler için toplam ödeme tutarı, tek bir rakamdan oluşmaz. Genellikle hesaplamada kalan anapara, ödeme tarihine kadar oluşan işlemiş faiz, varsa vergisel kesintiler ve sözleşmede yer alan erken ödeme koşulları birlikte değerlendirilir.
Erken kapatma cezası olarak bilinen tutar, her durumda otomatik biçimde uygulanmayabilir. Asıl belirleyici unsur, kredi sözleşmesindeki hükümler ile ilgili mevzuatın o kredi türü için öngördüğü çerçevedir. Bu nedenle tüketicinin, banka şubesinden ya da dijital kanallardan kapama tutarı talep etmesi en güvenli yöntem olarak öne çıkar.
Erken ödeme ile erken kapatma arasındaki fark
Uygulamada iki kavram sık karıştırılır. Erken ödeme, borcun bir kısmının vadesinden önce ödenmesini; erken kapatma ise kalan banka borcunun tamamının tek seferde kapatılmasını ifade eder. Hesap yöntemi benzer olsa da çıkacak sonuç, ödenen tutarın kapsamına göre değişebilir.
Kredi cezası ve faiz hesaplama süreci nasıl işler?
Kredi cezası hesabında ilk adım, ödeme yapılacak tarihte kalan anaparanın belirlenmesidir. Ardından son taksit tarihinden kapama gününe kadar geçen süre için işlemiş faiz hesaplanır. Eğer sözleşmede ve mevzuatta karşılığı varsa, buna ek olarak erken ödeme tazminatı benzeri bir kalem de toplam borca yansıyabilir.
Bankaların baktığı temel unsurlar
- Kalan anapara tutarı
- Ödemenin yapılacağı gün itibarıyla işlemiş faiz
- Kredi sözleşmesindeki erken ödeme maddeleri
- Kredinin faiz yapısı ve vade planı
Faiz hesaplama tarafında önemli nokta, gelecekte doğacak tüm faizlerin aynen tahsil edilmemesidir. Çünkü kredi erken kapandığında, kullanılmayan vade dönemine ilişkin faiz yükü de doğal olarak ortadan kalkar. Bu yüzden erken kapama tutarı, çoğu zaman taksitlerin basit toplamından daha düşük çıkar; ancak sözleşmedeki ek maliyetler toplamı etkileyebilir.
Başvuru öncesinde nelere dikkat edilmeli?
Erken kapatma düşünülüyorsa, ilk olarak bankadan yazılı ya da dijital bir kapama planı istenmesi faydalıdır. Böylece tüketici; hangi kalemin anapara, hangisinin faiz, hangisinin varsa tazminat veya masraf olduğunu daha net görebilir. Özellikle aynı gün içinde değişebilen tahakkuklar nedeniyle, farklı tarihler için farklı tutarlar çıkabileceği unutulmamalıdır.
Kontrol edilmesi gereken belgeler
- Kredi sözleşmesi ve ödeme planı
- Erken ödeme veya kapama talep formu
- Bankanın verdiği güncel kapama tutarı dökümü
- Ödeme sonrası borcun kapandığını gösteren dekont veya yazı
Uyuşmazlık yaşanması hâlinde sözleşme hükümleri, banka kayıtları ve tüketici mevzuatı birlikte incelenir. Bu nedenle ödeme yapılmadan önce ayrıntılı döküm istemek, sonradan çıkabilecek itirazların önüne geçebilir. Kısacası erken kapatma kararında en sağlıklı yol, toplam maliyeti bankadan teyit etmek ve kalemleri tek tek kontrol etmektir.
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.