
Konut sigortası hangi riskleri teminat altına alır?
Konut sigortası, evde meydana gelebilecek ani ve beklenmedik zararların finansal etkisini azaltmayı amaçlayan bir güvence türüdür. Poliçenin kapsamı sigorta şirketine, ürün tipine ve seçilen ek paketlere göre değişebilir. Bu nedenle bir poliçeyi değerlendirirken yalnızca fiyatı değil, ana teminatları, ek klozları ve özel şartları birlikte okumak gerekir.
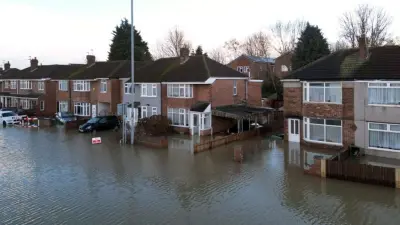
Uygulamada birçok ev sigortası ürünü; yangın, duman, patlama, su kaynaklı hasarlar, fırtına, dolu ve benzeri dış etkenlerin yol açtığı maddi kayıpları kapsayabilir. Bazı poliçelerde hırsızlık, cam kırılması, elektronik cihazlar, kira kaybı ya da komşuya verilen zarar gibi ek başlıklar da yer alabilir. Ancak bu kalemlerin tamamı her poliçede standart değildir; temel ve genişletilmiş paketler arasında önemli farklar bulunur.
- Binanın ana yapısında oluşan zararlar
- İsteğe bağlı olarak ev eşyasına yönelik teminatlar
- Su tesisatı, cam kırılması veya hırsızlık gibi ek güvenceler
- Üçüncü kişilere verilebilecek bazı zararlar için sorumluluk teminatı
Poliçe istisnaları neden dikkatle incelenmeli?
Poliçe istisnaları, sigorta şirketinin hasar ödemesi yapmayacağı ya da ödemeyi sınırlı değerlendireceği durumları ifade eder. En sık karşılaşılan örnekler arasında bakım eksikliğinden doğan sorunlar, zaman içinde oluşan yıpranma, rutubet, küf, tesisatın eski olmasına bağlı arızalar ve kullanıcı kusuru sayılabilir. Kasıtlı zararlar ile mevzuata aykırı kullanım da çoğu zaman kapsam dışında değerlendirilir.
Örneğin uzun süredir onarılmayan bir çatının yol açtığı sızıntı, ani bir riskten çok bakım sorunu olarak yorumlanabilir. Benzer şekilde boş bırakılan konutlar, beyan edilmeyen tadilatlar veya yüksek değerli eşyaların eksik bildirilmesi, hasar ödemesi sürecinde sorun yaratabilir. Bu yüzden teklif aşamasında verilen bilgilerin güncel ve doğru olması büyük önem taşır.
Genellikle özel şartlarda aranan başlıklar
- Yıpranma, eskime ve düzenli bakım eksikliğine bağlı zararlar
- Kasıt, ağır ihmal veya yanlış beyan kaynaklı durumlar
- Poliçede ayrıca alınmayan ek teminatlara giren hasarlar
- Belirli eşya grupları için istenen fatura, kayıt veya ek bildirim şartları
Hasar anında süreç nasıl yönetilir?
Hasarın kapsam dahilinde sayılması için sürecin doğru yürütülmesi önemlidir. Olayın büyümemesi için ilk güvenlik önlemleri alınmalı, mümkünse fotoğraf ve belge toplanmalı, ardından sigorta şirketine veya aracı kuruma gecikmeden bildirim yapılmalıdır. Eksper incelemesi, evrak talepleri ve değerlendirme süreci poliçenin özel şartlarına göre şekillenir.
Sonuç olarak teminat kapsamı kadar istisnaların da anlaşılması, konut sigortasından beklenen faydayı belirler. Prim tutarına bakarak karar vermek yerine yapının özellikleri, eşya değeri ve yaşanılan bölgenin riskleri dikkate alınarak karşılaştırma yapmak daha sağlıklı bir yaklaşım sunar.
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.