
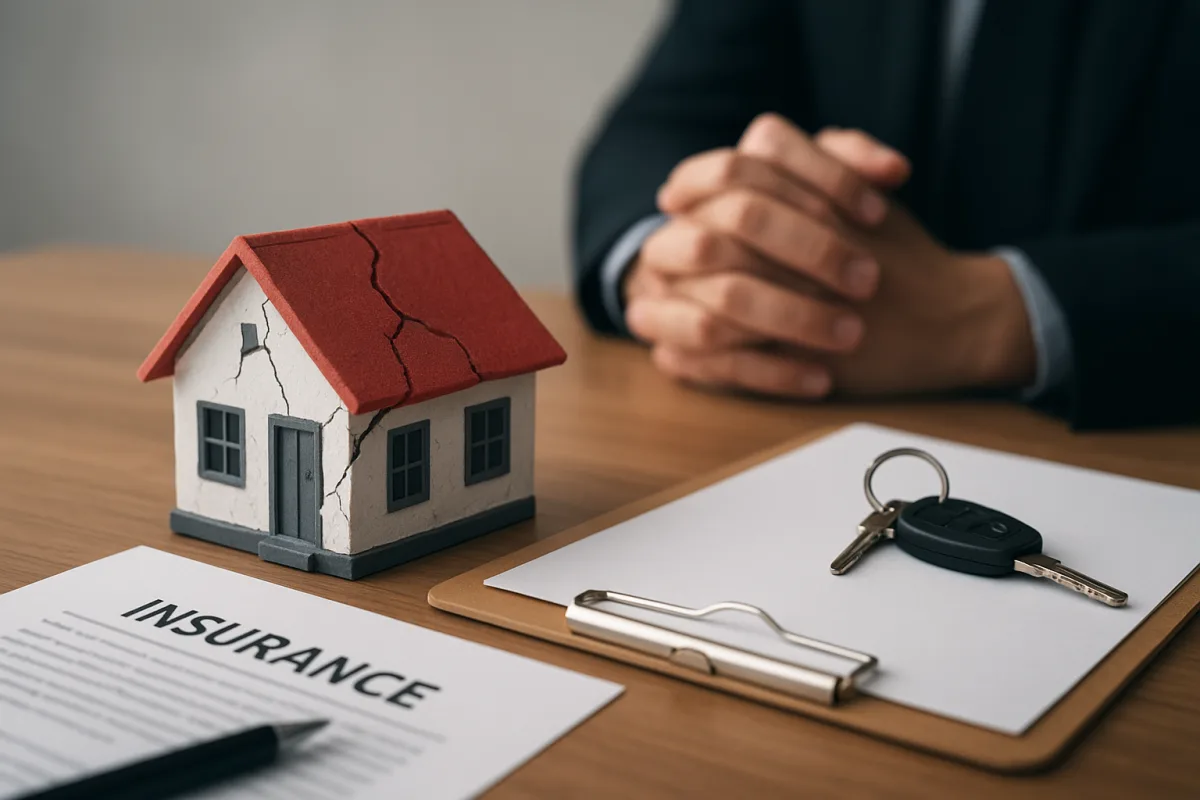
DASK ile konut sigortası neden aynı şey değildir?
Ev sahipleri ve kiracılar açısından DASK ile konut sigortası çoğu zaman benzer görülse de, iki poliçenin amacı ve koruma alanı farklıdır. En temel ayrım, birinin deprem odaklı bir güvence sunması, diğerinin ise poliçeye bağlı olarak daha geniş riskleri kapsayabilmesidir.
Bu nedenle konut sigortası farkı araştırılırken yalnızca fiyat ya da zorunluluk değil, hangi hasar türlerinin karşılandığı da değerlendirilmelidir. Özellikle bina yapısı, eşya durumu, yaşanılan bölge ve kullanım şekli poliçe tercihinde belirleyici olabilir.
DASK hangi zararlar için öne çıkar?
Genel kullanımda zorunlu deprem sigortası olarak bilinen DASK, adından da anlaşılacağı üzere deprem ve depremin doğrudan yol açtığı bazı hasarlara karşı temel bir koruma sağlar. Buradaki odak, çoğunlukla yapının kendisidir; yani bina unsurları ön plandadır.
Konut sigortası hangi alanlarda genişler?
Ev sigortası olarak da anılan konut sigortası ise poliçenin içeriğine göre yangın, su baskını, hırsızlık, fırtına, cam kırılması ve benzeri riskler için ek güvence sunabilir. Ancak bu kapsam her şirkette ve her üründe aynı olmadığı için teminat başlıklarını tek tek okumak önem taşır.
Hangisi zorunlu, hangisi isteğe bağlı?
Türkiye'de uygulamada DASK, belirli konutlar için yasal çerçevede zorunlu kabul edilen bir sigorta türüdür. Konut sigortası ise genel olarak isteğe bağlıdır; buna karşın daha kapsamlı koruma arayanlar tarafından sık tercih edilir.
Bu ayrım, iki poliçenin birbirinin alternatifi değil, çoğu durumda tamamlayıcısı olduğunu gösterir. Yani yalnızca DASK yaptırmak, her türlü konut hasarına karşı tam koruma anlamına gelmeyebilir; yalnızca konut sigortası yaptırmak da deprem odaklı zorunlu güvence ihtiyacını karşılamayabilir.
- DASK, ağırlıklı olarak deprem kaynaklı yapısal zararları hedefler.
- Konut sigortası, poliçeye göre daha geniş hasar ve eşya teminatı sunabilir.
- Zorunluluk bakımından iki ürün aynı statüde değildir.
Poliçe seçerken nelere dikkat edilmeli?
Poliçe satın almadan önce yalnızca başlığa değil, poliçe kapsamı bölümüne bakılması gerekir. Teminat dışı haller, muafiyetler, ek teminatlar ve hasar anında istenecek belgeler karar sürecinde belirleyici olabilir.
Uzmanlar, özellikle deprem riski bulunan bölgelerde yaşayanların DASK ile konut sigortasını birlikte değerlendirmesini önerir. En doğru seçim için güncel şartlar ve özel durumlar doğrultusunda sigorta şirketinden ya da yetkili aracılardan ayrıntılı bilgi alınması faydalı olur.
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.