
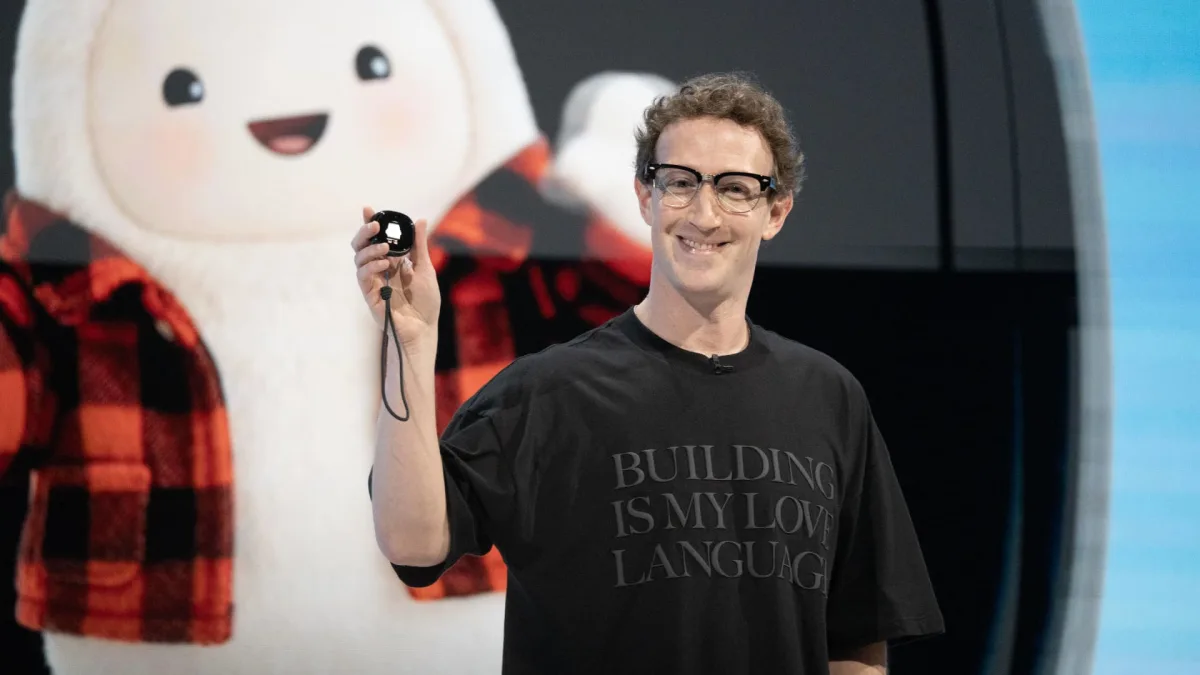
Meta Muse neden finans sektörünün odağında?
Meta Muse’un bu ay devreye alınması, tüketicilerin fark etmeden sürdürdüğü abonelik ödemelerini tespit edip iptal etmesini kolaylaştırma potansiyeli nedeniyle finans çevrelerinde yakından izleniyor. Meta’nın kişisel yapay zekâ ajanı, yıllardır yüksek kârlı kalan unutulan abonelik alanını hedef alırken, yalnızca dijital hizmet şirketlerinin değil bankaların da gelir modeline dair tartışma başlattı.
ABD’de abonelik ekonomisi büyümeyi sürdürüyor. Mastercard ve FT Strategies’in nisan tarihli raporuna göre tüketicilerin %44’ü 2025’te abonelik harcamasını artırdı; yıllık ortalama harcama 1.887 dolara, aylık yaklaşık 157 dolara çıktı. Bank of America ödeme verileri de temmuzda abonelik harcamalarının yıllık bazda %7,7 arttığını, bunun genel kart harcamalarından daha hızlı olduğunu gösterdi.
Tüketici ataleti çözülürse gelir dengesi nasıl değişebilir?
Stanford Üniversitesinden ekonomist Neale Mahoney’nin araştırmasına göre, tüketiciler karar vermeye zorlandığında aboneliklerini iptal etme olasılığı yaklaşık dört kat artıyor. Çalışma, şirketlerin tüketici ataleti ve iptal süreçlerindeki sürtünme sayesinde gelirlerini kabaca ikiye katlayabildiğine işaret ediyor.
Bu kırılganlık her sektörde aynı değil. Kapıya düzenli gelen fiziksel ürün abonelikleri daha görünür kalırken, kredi takibi gibi dijital hizmetler kullanıcı farkındalığı azaldığında daha kolay gözden kaçabiliyor. ScribeUp verileri de kullanıcıların abonelik kesintilerine karşı daha aktif hale geldiğini gösteriyor.
- ScribeUp üyeleri, bir yıl öncesine göre 1,8 kat daha fazla iptal başlatıyor.
- Ortalama bir kullanıcının 12’den fazla düzenli ödemesi bulunuyor; her 4 kullanıcıdan 1’inde bu sayı 20’yi aşıyor.
- İptal edilen aboneliğin ortalama bedeli aylık 17,39 dolar; şirket, kullanıcı başına yıllık ortalama 300 doların üzerinde tasarruf sağlandığını belirtiyor.
Fiyat artışları da çıkışı hızlandırıyor. ScribeUp’a göre tekil bir satıcıda fiyat yükseldiğinde iptaller %50’ye kadar sıçrayabiliyor; sağlık ve fitness abonelikleri yıllık bazda 3,8 katla en sert artışı kaydetti. Mastercard raporu ise aylık ortalama müşteri kaybı oranını %20 olarak ölçerken, ankete katılan şirketlerin yarıdan fazlası abonelerinin en az %10’unun hizmeti aktif kullanmadığını bildirdi.
Etki aboneliklerle sınırlı kalmayabilir
Apollo Başekonomisti Torsten Slok’a göre benzer yapay zekâ ajanları hanehalkı nakdini otomatik olarak daha yüksek getirili hesaplara yönlendirirse bankalar, kredi vermek için dayandıkları düşük maliyetli mevduatın önemli bölümünü kaybedebilir. Slok, bu paranın %0,1 civarındaki vadesiz hesaplar yerine %3,3 ila %5,0 getiren alternatiflere kaymasının finansal sistem için sonuç doğurabileceğini belirtiyor.
Abonelik şirketleri ise savunmayı yalnızca iptal sürecini zorlaştırarak kuramayabilir. Recurly’nin 76 milyon aboneyi kapsayan 2026 raporuna göre, iptalden önce duraklatma seçeneğinin kullanımı %337 arttı ve duraklatan müşterilerin dörtte üçü daha sonra geri döndü. Mastercard araştırması da kolay iptal imkânının yeniden abone olma eğilimini desteklediğini ortaya koyuyor.
Bu tablo, yapay zekânın abonelik büyümesini bitirmekten çok şirketleri değeri daha görünür kılmaya ve müşteriyi elde tutmak için daha esnek modeller geliştirmeye zorlayabileceğine işaret ediyor. Öte yandan Amazon’un Muse’un alışveriş erişimini hizmet şartlarını gerekçe göstererek engellemesi ve finansal verilerin paylaşımına dair gizlilik kaygıları, sürecin önündeki başlıca riskler arasında yer alıyor.


Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.