
DASK nedir ve neden zorunlu kabul edilir?
Ev sahipleri ve kiracılar için en çok merak edilen konuların başında DASK nedir sorusu ile konut sigortası farkı gelir. İki sigorta türü birbirinin yerine geçmez; amaçları, koruduğu alan ve hasar anındaki işleyişleri farklıdır. Bu nedenle bir poliçenin varlığı, diğerine ihtiyaç olmadığı anlamına gelmez.
Zorunlu deprem sigortası olarak bilinen DASK, temelde depremin doğrudan yol açtığı maddi zararlar için geliştirilmiş bir güvence yapısıdır. Ana odak noktası, konutun yapısal bölümlerinde oluşabilecek hasarlardır. Elektrik, su ya da doğal gaz hatları gibi binaya bağlı bazı unsurlar da poliçe şartlarına göre bu kapsam içinde değerlendirilebilir.
DASK'ın öne çıkan yönü, belirli konutlar için yasal bir zorunluluk taşımasıdır. Buna karşılık bu poliçe, evin içindeki eşyalara, kişisel eşyalara ya da deprem dışındaki birçok riske tek başına koruma sağlamaz. Bu ayrım, poliçe seçerken en sık karıştırılan başlıklardan biridir.
Konut sigortası hangi riskleri kapsar?
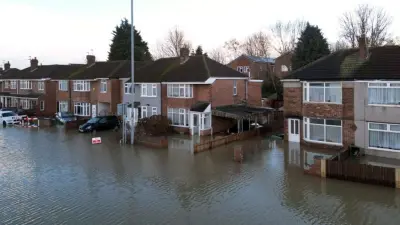
Konut sigortası, genellikle DASK'a göre daha geniş bir koruma sunan isteğe bağlı bir sigorta ürünüdür. Poliçenin içeriği şirkete ve seçilen pakete göre değişse de yangın, su baskını, hırsızlık, fırtına, cam kırılması ve benzeri riskler bu başlık altında yer alabilir. Bazı poliçelerde komşuya verilebilecek zararlar veya asistans hizmetleri de bulunabilir.
Teminat kapsamı neden dikkatle okunmalı?
Her sigorta poliçesi aynı teminatları içermez. Bu yüzden sadece poliçenin adına bakmak yerine, hangi risklerin dâhil edildiğini, muafiyetleri ve istisnaları incelemek gerekir. Özellikle eşya teminatı ile bina teminatı arasındaki farkın net anlaşılması, hasar anında sürpriz yaşamamak açısından önemlidir.
- DASK ağırlıklı olarak deprem kaynaklı yapısal zararları hedefler.
- Konut sigortası, deprem dışındaki birçok riski poliçe şartları ölçüsünde kapsayabilir.
- Eşya, elektronik cihaz ve özel eşyalar için ek teminat gerekebilir.
Hasar durumunda hangisi ne sağlar?
Hasar sonrası hangi poliçenin devreye gireceği, zararın nedenine ve etkilenen bölüme göre belirlenir. Deprem nedeniyle binada meydana gelen bir zarar için öncelikle DASK öne çıkarken, deprem dışı risklerde veya poliçede yer verilmiş ek teminatlarda konut sigortası devreye girebilir. Uygulama ayrıntıları ise poliçe metnindeki şartlara göre değişir.
Birlikte yaptırmak neden tercih ediliyor?
Birçok kişi için en güçlü koruma, iki poliçenin birbirini tamamlamasıyla oluşur. Çünkü teminat kapsamı ne kadar net ve geniş olursa, olası bir hasarda mali yük o kadar daha yönetilebilir hale gelir. Bu nedenle teklif almadan önce bina, eşya ve ek hizmet ihtiyaçlarını ayrı ayrı değerlendirmek yararlı olur.
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.