
Çocuk emeklilik fonları aile bütçelerinde daha fazla yer buluyor
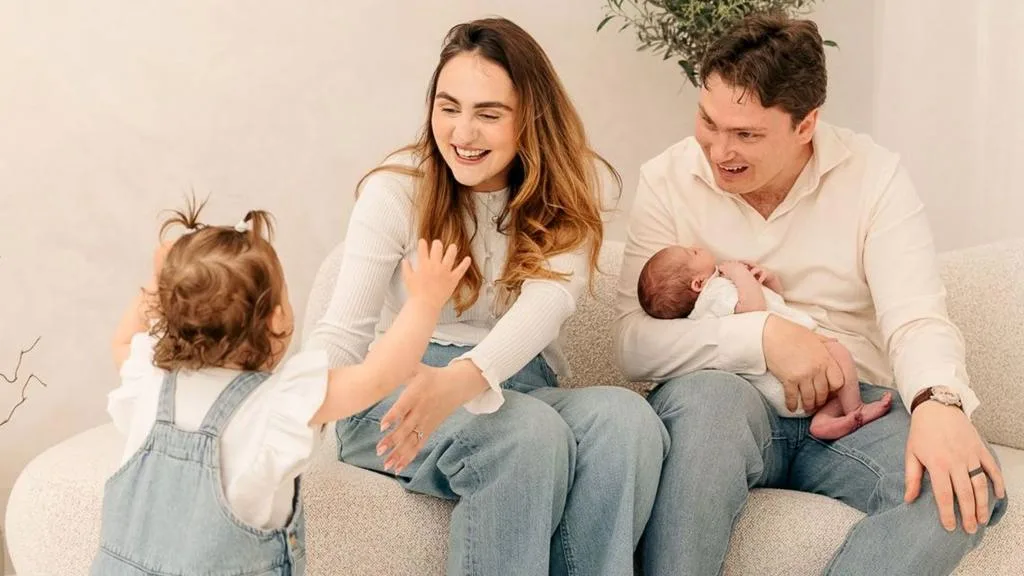
Çocuk emeklilik fonu olarak bilinen Junior SIPP hesapları, Birleşik Krallık’ta giderek daha fazla ailenin gündemine giriyor. Güney Galler’in Swansea kentinde yaşayan Richard ve Caitlin Brain çifti, 20 aylık ve 5 aylık iki çocukları için ayrı ayrı aylık 50’şer sterlin yatırıyor.
Bu birikimler, mevcut Birleşik Krallık özel emeklilik kurallarına göre çocuklar tarafından ancak 57 yaşında kullanılabilecek. Buna göre ailenin büyük çocuğu paraya 2082’de, küçük çocuğu ise 2083’te erişebilecek.
Aile, emeklilik hesaplarının yanında çocukları için Junior ISA tasarruf hesapları da açtı. Bu hesaplara çocuk başına aylık 60 sterlin yatırılıyor; böylece eğitim, iş kurma ya da konut peşinatı gibi daha erken dönem ihtiyaçları için 18 yaşında kullanılabilecek ayrı bir kaynak oluşturuluyor.
Vergi teşviki ve bileşik getiri ilgiyi artırıyor
Junior SIPP sistemi 2001’de yürürlüğe girdi. Bu hesaplara yılda en fazla 2.880 sterlin yatırılabiliyor; devletin 720 sterlinlik vergi katkısıyla toplam tutar 3.600 sterline çıkıyor.
Sektör verileri de talepte belirgin artışa işaret ediyor. Yatırım platformu Hargreaves Lansdown, Nisan 2026’ya kadar olan 12 aylık dönemde açılan hesap sayısının bir önceki yılın aynı dönemine göre 2,5 katına çıktığını bildirdi. Fidelity ise Aralık 2023’ten bu yana hesap sayısının üç kattan fazla arttığını açıkladı.
Fidelity emeklilik uzmanı Jemma Slingo’ya göre, doğumdan itibaren ayda 50 sterlin yatırılması ve vergi desteğinin eklenmesi halinde, aile 18 yılda toplam 10.800 sterlin katkı yapmış oluyor. Bu tutarın emeklilik yaşına kadar yaklaşık 135.000 sterline ulaşabileceği hesaplanıyor; bu da erken başlamanın ve bileşik getirinin etkisini gösteriyor.
Aileler için temel denge noktaları
- Kısa vadeli ihtiyaçlar için 18 yaşında erişilebilen Junior ISA hesapları öne çıkıyor.
- Uzun vadeli güvence hedefleyen aileler için çocuk adına emeklilik hesabı vergi avantajı sağlıyor.
- Ancak düzenli katkılar, hane halkı tüketiminde kısıntı anlamına gelebiliyor.
Bütçe baskısı ve uluslararası benzer adımlar
Brain çifti, çocuklarının hesaplarına aylık toplam 220 sterlin ayırdıklarını, buna kendi özel emeklilik ve tasarrufları için yaptıkları 200 sterlinlik katkının da eklendiğini belirtiyor. Bu tablo, çocuklar adına uzun vadeli yatırımın ancak harcamalarda daha temkinli davranılarak sürdürülebildiğini gösteriyor.
Benzer bir yaklaşım ABD’de de görülüyor. Temmuz ayında ABD Başkanı Donald Trump tarafından duyurulan Trump Accounts kapsamında aileler, arkadaşlar ve işverenler çocuk başına yılda 5.000 dolara kadar katkı yapabiliyor. Birleşik Krallık’taki modelden farklı olarak bu fonlara 18 yaşından itibaren erişim mümkün olsa da, 59,5 yaşından önce çekimlerde vergi ve olası %10 ceza uygulanabiliyor.
Uzmanların ortak değerlendirmesi, çocuklar adına emeklilik birikiminin güçlü bir başlangıç sağlayabildiği yönünde. Buna karşın, bu tür ürünlerin önce ebeveynlerin kendi emeklilik ve acil durum tasarruf dengesi kurulduktan sonra değerlendirilmesi öneriliyor.
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.