
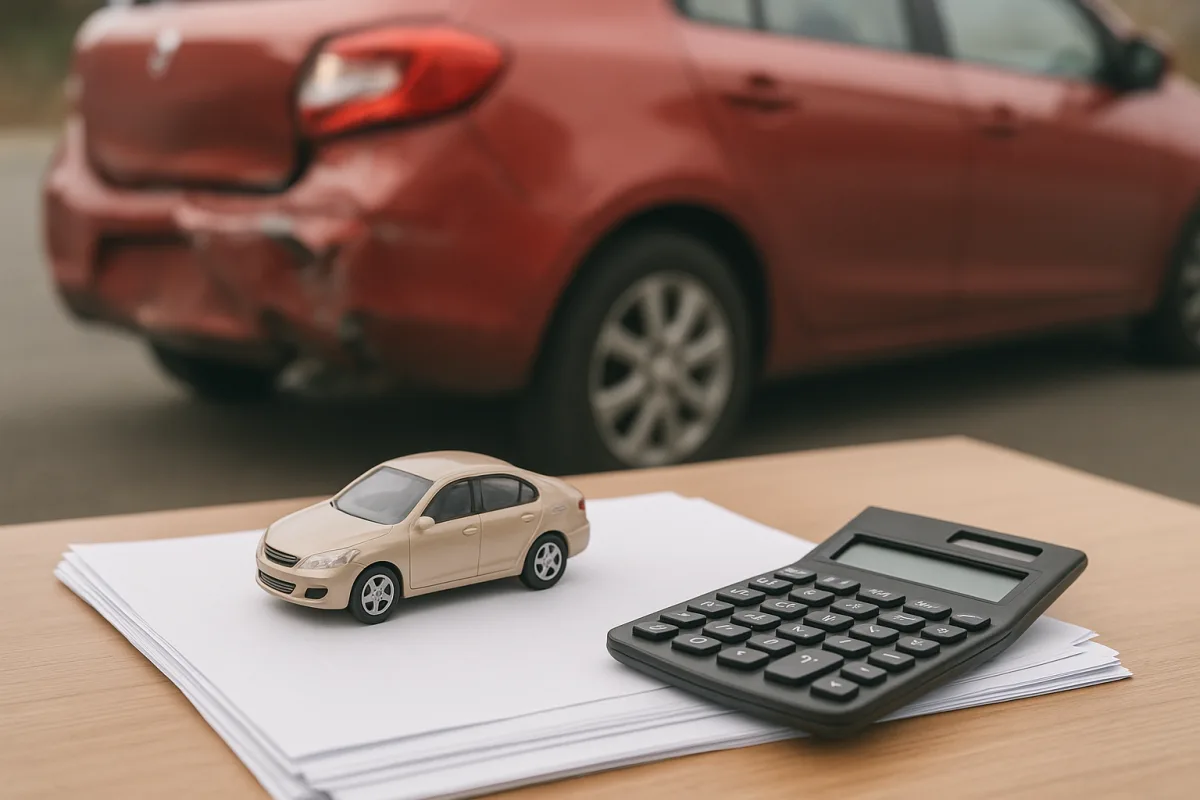
Que signifie l’indemnisation de la dépréciation d’un véhicule ?
La dépréciation d’un véhicule désigne la baisse de sa valeur sur le marché de l’occasion après un accident de la route, même lorsqu’il a été réparé. En particulier, les mentions liées à la carrosserie, au châssis, à la peinture ou au remplacement de pièces peuvent peser sur le prix de revente ; dans certaines conditions, le propriétaire peut donc demander réparation de cet écart.
Cette demande est généralement examinée au regard de la responsabilité de la partie fautive dans l’accident et de la couverture d’assurance concernée. Toutefois, tout dommage ne donne pas automatiquement lieu à une perte de valeur : l’âge du véhicule, son kilométrage, l’existence éventuelle d’un sinistre grave antérieur et la nature des dégâts sont étudiés dossier par dossier.
Quelles sont les conditions de demande et dans quels cas est-elle possible ?
Les principaux critères retenus pour une demande de dépréciation
Dans une demande d’indemnisation de la dépréciation, l’un des points les plus importants est le taux de responsabilité. En règle générale, un conducteur totalement responsable n’est pas censé réclamer une indemnisation au titre de son propre véhicule. Il est également essentiel que les dommages touchent une partie du véhicule susceptible d’influencer sa valeur sur le marché.
- Le demandeur ne doit pas être entièrement responsable de l’accident
- Les dommages doivent avoir été réparés et consignés
- Le sinistre doit être de nature à affecter la valeur de revente
- La demande doit être appuyée par des documents et une expertise
Sur certains véhicules, des éléments comme des dommages antérieurs, un kilométrage très élevé ou un usage professionnel peuvent modifier l’évaluation. C’est pourquoi un examen du dossier par un expert avant le dépôt de la demande peut éviter de futures contestations.
Quels documents peuvent être nécessaires ?
Les pièces demandées varient selon le dossier, mais le constat d’accident, la carte grise, les factures de réparation, les historiques d’entretien, les photos des dommages et le rapport d’expertise figurent généralement parmi les documents essentiels. Une pièce d’identité, les coordonnées du demandeur et un relevé d’identité bancaire peuvent également être ajoutés au dossier.
Comment se déroule la procédure de demande ?
Première étape : la demande auprès de l’assureur
Dans la pratique, la procédure commence le plus souvent par une demande adressée à l’assurance responsabilité civile du véhicule en cause. Fournir un dossier complet, avec les documents montrant la nature des dégâts et la baisse de valeur du véhicule, aide à fluidifier l’examen du dossier.
En cas de litige, quelles voies sont possibles ?
Si aucun paiement n’est effectué, si le montant versé est jugé insuffisant ou si un désaccord apparaît sur l’évaluation des responsabilités, d’autres voies juridiques peuvent être envisagées. Selon la nature du dossier, des recours devant les instances compétentes en matière de litiges d’assurance ou une procédure judiciaire peuvent être examinés. À ce stade, il est important que le demandeur conserve soigneusement les rapports techniques et les justificatifs de réparation.
En résumé, au-delà des conditions de demande, la qualité du dossier documentaire influence aussi le résultat. Pour éviter toute perte de droits après un accident, il peut être utile d’aborder la procédure avec l’assurance, l’expertise et, si nécessaire, un conseil juridique.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.