Qu’est-ce que la dépréciation d’un véhicule et dans quels cas intervient-elle ?
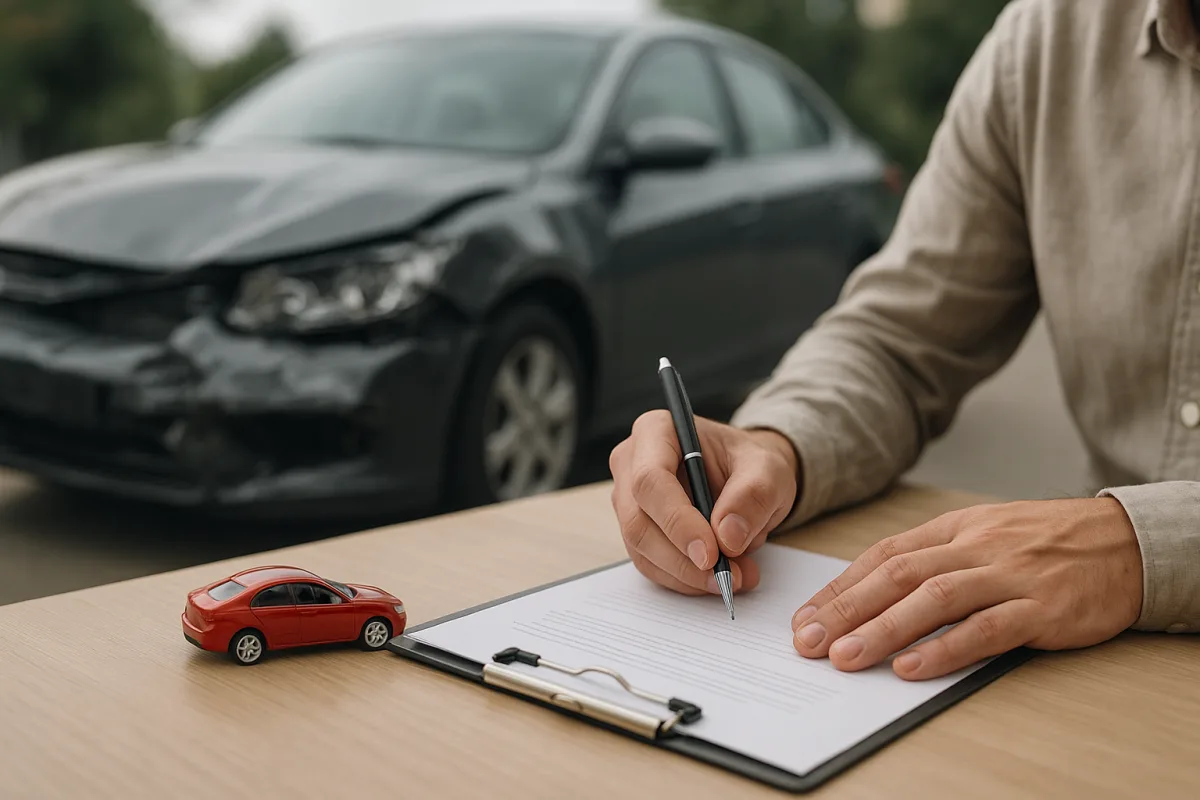
La dépréciation d’un véhicule désigne la baisse de valeur qu’une voiture peut subir sur le marché de l’occasion après un accident de la route et sa réparation. Même une fois remise en état, un véhicule peut ne plus conserver sa valeur initiale aux yeux d’un acheteur en raison d’un antécédent de sinistre, d’un remplacement de pièce ou d’une opération de peinture.
C’est pourquoi, dans certains accidents, le propriétaire peut demander une indemnisation pour dépréciation afin de compenser la perte financière subie. Toutefois, il ne faut pas considérer qu’un paiement est automatique dans chaque dossier : le taux de responsabilité, la nature du dommage, l’historique du véhicule et l’examen technique sont appréciés ensemble.
Quelles sont les conditions de demande et quels documents peuvent être nécessaires ?
Après un accident de la route, la question la plus importante pour une demande de dépréciation concerne le niveau de responsabilité du demandeur et le fait que le dommage du véhicule ait bien été consigné. En pratique, pour renforcer un dossier, les documents relatifs au constat de l’accident, les justificatifs de réparation et les pièces d’expertise sont essentiels.
Les pièces de base susceptibles d’être demandées
- Constat amiable ou documents officiels relatifs à l’incident
- Carte grise et informations d’identification du véhicule
- Photos des dommages et justificatifs de réparation du garage
- Rapports d’expertise ou d’inspection
- Police d’assurance et informations du dossier de sinistre
Lors de l’examen des conditions de demande, l’âge du véhicule, son kilométrage, l’existence ou non d’un sinistre important antérieur et les pièces ayant été remplacées peuvent également peser dans la balance. Les éléments relatifs à la carrosserie, au châssis, aux organes mécaniques ou aux pièces changées sont notamment pris en compte pour évaluer l’ampleur de la dépréciation.
Comment se déroule la procédure d’assurance et quels recours en cas de contestation ?
La procédure d’assurance débute dans la plupart des dossiers par une demande écrite. La demande est généralement examinée au titre de l’assurance obligatoire de responsabilité civile du tiers en cause ; lors de l’instruction, le taux de responsabilité, l’étendue des dommages et l’impact sur la valeur du véhicule sont appréciés ensemble. L’absence de certains documents peut rallonger le traitement du dossier.
Points à surveiller lors du dépôt de la demande
- Joindre tous les documents au dossier de manière lisible et cohérente
- Faire en sorte que les factures de réparation et les relevés d’expertise se recoupent
- Préciser séparément toute contestation sur le taux de responsabilité
- Transmettre la demande par écrit, en laissant une trace enregistrée
Si la demande n’aboutit pas comme prévu, d’autres voies de demande ou de contestation peuvent être envisagées. Selon les caractéristiques du cas, des instances compétentes en matière de litiges d’assurance ou des procédures judiciaires peuvent être examinées. C’est pourquoi, en particulier dans les dossiers fortement endommagés, solliciter un avis d’expert avant le dépôt peut aider à faire avancer la procédure dans de meilleures conditions.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.