
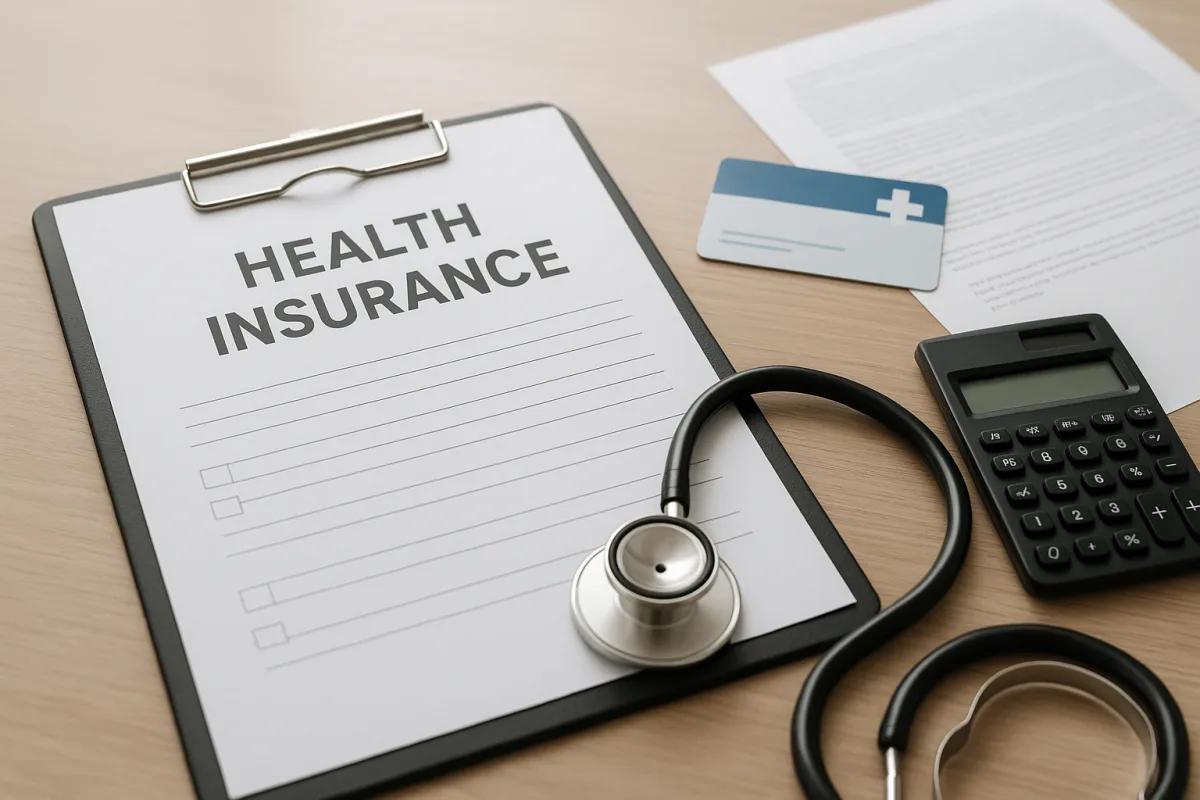
Wie funktioniert die Zusatzkrankenversicherung?
Zusatzkrankenversicherung ist eine Versicherungsform, die in der Regel von Personen mit SGK-Absicherung genutzt wird, um zusätzliche Kosten in privaten Gesundheitseinrichtungen mit SGK-Vertrag zu reduzieren. In der Praxis können sich Umfang und Leistungen je nach Versicherungsunternehmen, Inhalt der Police und dem Netzwerk der Vertragspartner unterscheiden. Daher sollte man nicht von einer einheitlichen Police ausgehen, sondern die Vertragsbedingungen maßgeblich heranziehen.
Dieses Produkt wird häufig mit der privaten Krankenversicherung verwechselt. Der zentrale Unterschied besteht darin, dass das Zusatzprodukt auf der SGK-Struktur aufbaut, während die private Krankenversicherung oft ein breiteres Netzwerk und andere Leistungsmodelle bietet. Welche Lösung passt, hängt vom Budget, dem Gesundheitsbedarf und den Einrichtungen ab, die man regelmäßig nutzt.
Welche Leistungen sind in der Regel abgedeckt?
Zu den am häufigsten geprüften Punkten in Policen gehören die Leistungen für ambulante und stationäre Behandlung. Im ambulanten Bereich können Arztbesuche, ärztliche Untersuchungen, bestimmte Tests und bildgebende Verfahren innerhalb festgelegter Limits oder Nutzungszahlen angeboten werden. Im stationären Bereich können dagegen Operationen, Krankenhausaufenthalte, Intensivpflege oder damit verbundene Kosten umfasst sein.
Wichtige Punkte bei ambulanten Leistungen
- Arztkonsultationen und Kontrolltermine
- Labortests, Untersuchungen und bestimmte bildgebende Verfahren
- Zusatzleistungen wie Physiotherapie oder weiterführende Diagnostik
Häufige Leistungen im stationären Bereich
- Operationen und damit verbundene Krankenhauskosten
- Zimmer, Begleitperson oder Intensivstation
- Ärztliche Betreuung und bestimmte Behandlungsverläufe
Es ist jedoch nicht zu erwarten, dass diese Punkte in jeder Police im gleichen Umfang enthalten sind. Für einige Leistungen können Genehmigungsverfahren, Wartezeiten, jährliche Limits oder Einschränkungen nach Fachrichtung gelten. Deshalb ist es wichtig, in der Angebotsphase die Leistungstabelle zusammen mit den Besonderen Bedingungen zu lesen.
Welche Fälle können ausgeschlossen sein?
Der wichtigste Bereich bei Versicherungsprodukten sind die Ausschlüsse. In vielen Policen können bestehende Erkrankungen, vor Beginn der Police bekannte Beschwerden oder bestimmte chronische Leiden direkt ausgeschlossen oder einer zusätzlichen Prüfung unterzogen werden. Ebenso werden ästhetische Eingriffe, experimentelle Behandlungen und einige im Vertrag nicht ausdrücklich genannte Anwendungen möglicherweise nicht übernommen.
Worauf beim Abschluss besonders zu achten ist
- Netz aus Vertragshäusern und Kliniken
- Wartezeiten, Limits und Nutzungszahlen
- Ausschlüsse, Fälle mit Zusatzbeitrag und Bedingungen für die Verlängerung
Deshalb kann die Zusatzkrankenversicherung für Menschen geeignet sein, die häufiger medizinische Leistungen in Anspruch nehmen und den Zugang zu Privatkliniken zu planbaren Kosten sichern möchten. Vor einer Entscheidung sollten jedoch Leistungsumfang, Ausschlüsse und die Vertragsklauseln sorgfältig geprüft werden; falls nötig, sollten die Informationsunterlagen des Anbieters miteinander verglichen werden.
"""
Kommentare (0)
Noch keine Kommentare. Schreiben Sie den ersten.
Kommentar schreiben
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.