
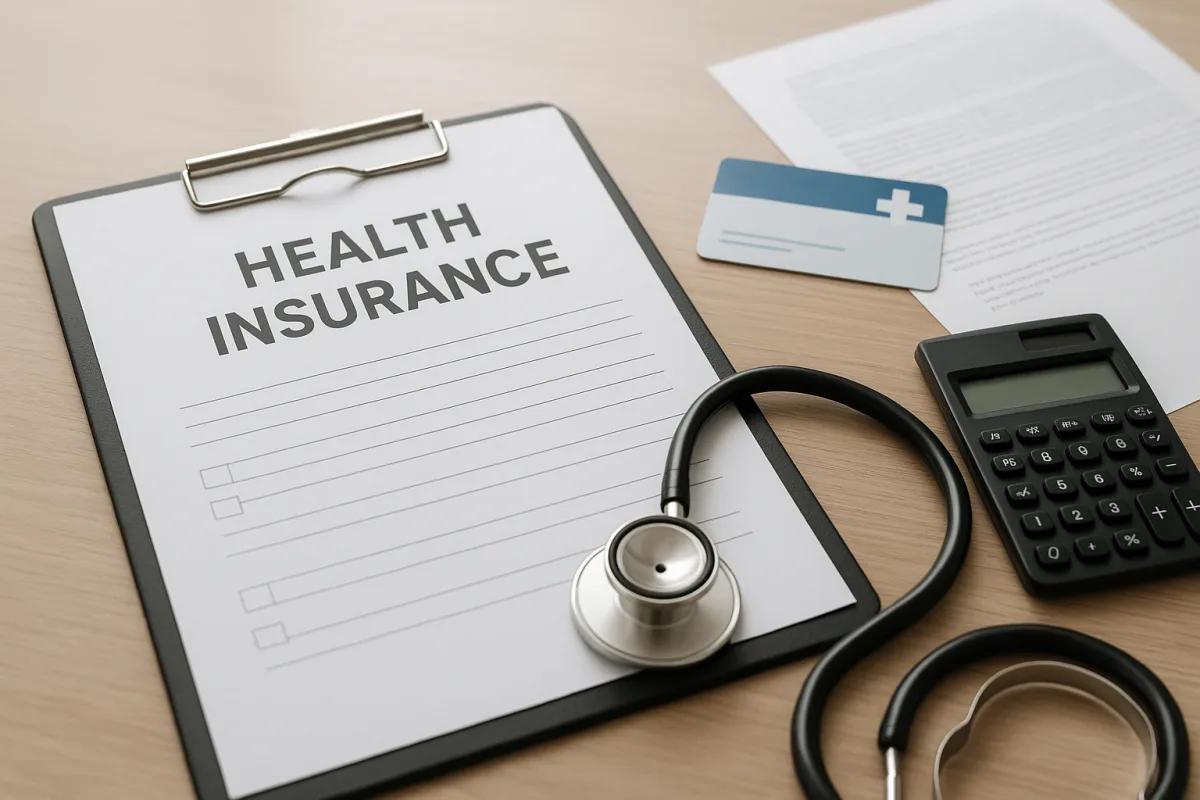
كيف يعمل التأمين الصحي التكميلي؟
يُعدّ التأمين الصحي التكميلي نوعًا من التأمين الذي يفضّله عادةً الأشخاص المشمولون بـSGK للحدّ من التكاليف الإضافية التي قد تظهر في المنشآت الصحية الخاصة المتعاقدة مع SGK. وعمليًا، قد يختلف نطاق التغطية بحسب شركة التأمين ومحتوى الوثيقة وشبكة المستشفيات المتعاقدة. لذلك لا يمكن الحديث عن وثيقة واحدة ثابتة، بل يجب الرجوع إلى شروط العقد.
وغالبًا ما يُخلط بين هذا المنتج والتأمين الصحي الخاص. والفرق الأساسي أن التأمين التكميلي يعمل بالارتباط مع منظومة SGK، بينما قد يوفّر التأمين الخاص شبكة أوسع وبُنى مختلفة من التغطية. أما الخيار الأنسب فيعتمد على ميزانية الشخص واحتياجاته الصحية والجهات التي يقصدها بشكل متكرر.
ما أنواع التغطية التي تشملها الوثيقة عادة؟
أكثر البنود التي يجري التدقيق فيها في الوثائق هي تغطيتا العلاج الخارجي والداخلي. ففي العلاج الخارجي قد تشمل التغطية المعاينة، وتقييم الطبيب، وبعض الفحوصات والتصوير الطبي ضمن حدود أو عدد مرات استخدام محدد. أما في العلاج الداخلي فقد تشمل العمليات الجراحية، والإقامة في المستشفى، والعناية المركزة، وبعض النفقات المرتبطة بذلك.
أبرز البنود في تغطية العلاج الخارجي
- معاينة الطبيب وزيارات المتابعة
- التحاليل والفحوصات وبعض إجراءات التصوير الطبي
- عناصر إضافية مثل العلاج الطبيعي أو بعض إجراءات التشخيص المتقدمة
أكثر المجالات شيوعًا في تغطية العلاج الداخلي
- العمليات الجراحية ونفقات المستشفى المرتبطة بها
- الغرفة، والمرافق، والعناية المركزة
- متابعة الطبيب وبعض مسارات العلاج المحددة
لكن لا ينبغي توقع أن تكون هذه البنود مغطاة بالطريقة نفسها في كل وثيقة. فقد تفرض بعض الإجراءات موافقة مسبقة أو فترة انتظار أو حدًا سنويًا أو قيودًا على بعض التخصصات. لذلك من المهم قراءة جدول التغطية والشروط الخاصة معًا عند مرحلة العرض.
ما الحالات التي قد تكون خارج التغطية؟
أكثر جزء حساس في منتجات التأمين هو باب الاستثناءات. ففي كثير من الوثائق قد تُستثنى الأمراض الموجودة مسبقًا، أو الحالات المعروفة قبل بدء الوثيقة، أو بعض الأمراض المزمنة، مباشرة من التغطية أو تخضع لتقييم إضافي. وبالمثل، قد لا تشمل التغطية الإجراءات التجميلية، والعلاجات التجريبية، وبعض التطبيقات التي لا يرد ذكرها صراحةً في العقد.
ما الذي يجب التحقق منه عند شراء الوثيقة؟
- شبكة المستشفيات والعيادات المتعاقدة
- فترة الانتظار والحدود وعدد مرات الاستخدام
- الاستثناءات، والحالات التي تتطلب قسطًا إضافيًا، وشروط التجديد
لذلك قد يكون التأمين الصحي التكميلي مناسبًا لمن يراجعون الخدمات الصحية بشكل متكرر ويرغبون في الوصول إلى المستشفيات الخاصة بكلفة أكثر قابلية للتوقع. ومع ذلك، قبل اتخاذ القرار، ينبغي فحص التغطية والاستثناءات وصياغة العقد بعناية، ومقارنة المواد التوضيحية التي توفرها الشركة عند الحاجة.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.