
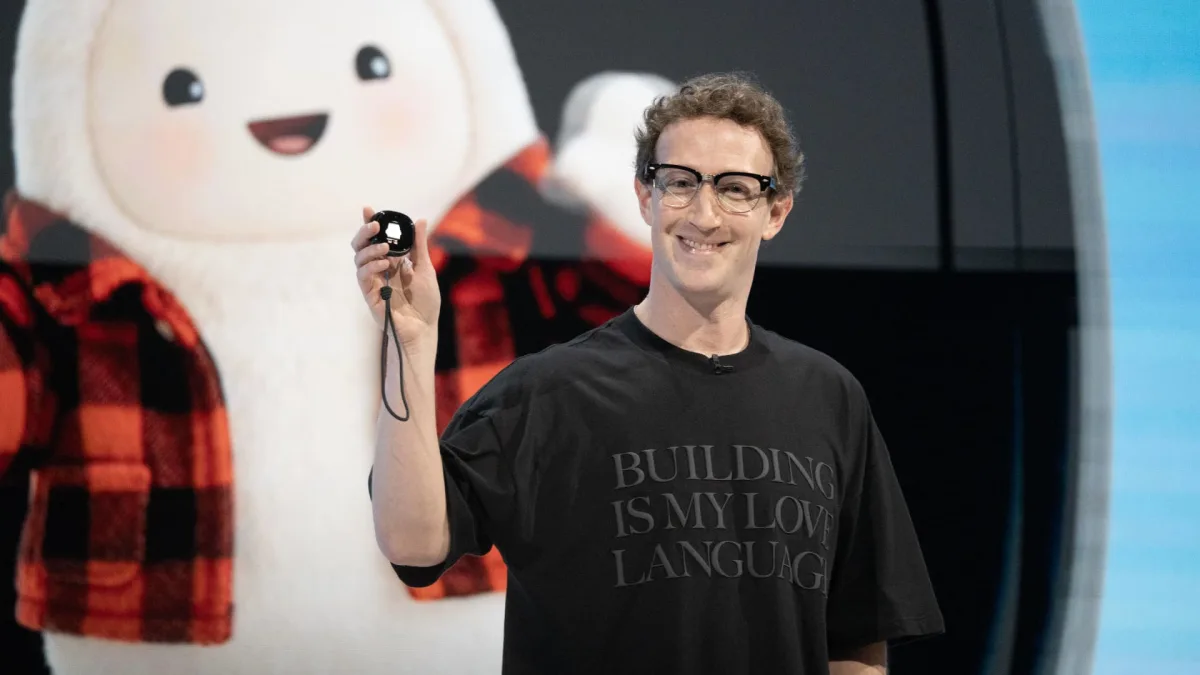
لماذا أصبحت Meta Muse محور اهتمام القطاع المالي؟
يحظى إطلاق Meta Muse هذا الشهر بمتابعة وثيقة في الأوساط المالية، نظرًا لإمكاناته في رصد اشتراكات يدفعها المستهلكون من دون أن ينتبهوا إليها ثم تسريع إلغائها. وبينما يستهدف وكيل الذكاء الاصطناعي الشخصي من ميتا فئة الاشتراكات المنسية التي حققت أرباحًا كبيرة لسنوات، فتح ذلك باب النقاش حول نموذج الإيرادات ليس فقط لدى شركات الخدمات الرقمية، بل لدى البنوك أيضًا.
في الولايات المتحدة، يواصل اقتصاد الاشتراكات النمو. ووفق تقرير صدر في أبريل عن Mastercard وFT Strategies، فإن 44% من المستهلكين زادوا إنفاقهم على الاشتراكات في 2025، وارتفع متوسط الإنفاق السنوي إلى 1.887 دولارًا، أي نحو 157 دولارًا شهريًا. كما أظهرت بيانات مدفوعات Bank of America أن إنفاق الاشتراكات ارتفع في يوليو بنسبة 7,7% على أساس سنوي، وبوتيرة أسرع من إجمالي الإنفاق بالبطاقات.
كيف يمكن أن يتغير توازن الإيرادات إذا تراجع كسل المستهلك؟
بحسب بحث للاقتصادي نيل ماهوني من جامعة ستانفورد، فإن احتمالات إلغاء الاشتراكات ترتفع بنحو أربعة أضعاف عندما يُجبر المستهلكون على اتخاذ قرار فعلي. وتشير الدراسة إلى أن الشركات قادرة على مضاعفة إيراداتها تقريبًا بفضل كسل المستهلك والعوائق التي تعترض عملية الإلغاء.
لكن هذا الهشاشة لا تتساوى في كل القطاعات. فالاشتراكات المادية التي تصل بانتظام إلى باب المنزل تبقى أكثر وضوحًا، بينما يمكن أن تفلت الخدمات الرقمية مثل تتبع الائتمان من انتباه المستخدم عندما يضعف وعيه بها. كما تظهر بيانات ScribeUp أن المستخدمين أصبحوا أكثر نشاطًا في التعامل مع اقتطاعات الاشتراكات.
- أعضاء ScribeUp يبدؤون الإلغاء بمعدل أعلى بـ 1,8 مرة مقارنة بما كان عليه الوضع قبل عام.
- المستخدم العادي لديه أكثر من 12 دفعة دورية؛ وواحد من كل 4 مستخدمين تتجاوز لديه هذه الدفعات 20.
- متوسط قيمة الاشتراك الذي يُلغى يبلغ 17,39 دولارًا شهريًا، وتقول الشركة إن متوسط التوفير السنوي لكل مستخدم يتجاوز 300 دولار.
كما أن زيادات الأسعار تسرّع الخروج. ووفقًا لـ ScribeUp، فإن رفع السعر لدى بائع واحد قد يدفع معدلات الإلغاء إلى الارتفاع حتى 50%، فيما سجلت اشتراكات الصحة واللياقة الزيادة الأشد بواقع 3,8 مرة على أساس سنوي. أما تقرير Mastercard فقيّم متوسط معدل فقدان العملاء الشهري عند 20%، بينما أفادت أكثر من نصف الشركات المشاركة في الاستطلاع بأن ما لا يقل عن 10% من مشتركيها لا يستخدمون الخدمة بشكل نشط.
الأثر قد لا يقتصر على الاشتراكات
يرى كبير الاقتصاديين في Apollo تورستن سلوك أن وكلاء ذكاء اصطناعي مشابهين قد يوجّهون نقد الأسر تلقائيًا إلى حسابات ذات عائد أعلى، وهو ما قد يدفع البنوك إلى خسارة جزء كبير من الودائع منخفضة التكلفة التي تعتمد عليها في الإقراض. ويشير سلوك إلى أن انتقال هذه الأموال من الحسابات الجارية التي تعطي نحو 0,1% إلى بدائل توفر 3,3% إلى 5,0% قد يترك أثرًا ملموسًا في النظام المالي.
أما شركات الاشتراك، فقد لا تكتفي بالدفاع عبر تعقيد الإلغاء. فبحسب تقرير Recurly لعام 2026 الذي شمل 76 مليون مشترك، ارتفع استخدام خيار الإيقاف المؤقت قبل الإلغاء بنسبة 337%، وعاد ثلاثة أرباع العملاء الذين أوقفوا اشتراكاتهم لاحقًا. كما يبيّن بحث Mastercard أن سهولة الإلغاء تدعم الميل إلى إعادة الاشتراك من جديد.
وتشير هذه الصورة إلى أن الذكاء الاصطناعي قد لا يوقف نمو الاشتراكات بقدر ما سيدفع الشركات إلى جعل القيمة أكثر وضوحًا وتطوير نماذج أكثر مرونة للاحتفاظ بالعملاء. وفي المقابل، تظل خطوة Amazon التي منعت Muse من الوصول إلى واجهة التسوق مستندة إلى شروط الخدمة، إلى جانب المخاوف المتعلقة بخصوصية مشاركة البيانات المالية، من أبرز المخاطر التي قد تعترض هذا المسار.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.