
على أي معايير يجب الاعتماد عند اختيار توزيع صناديق BES؟
توزيع صناديق BES لا ينبغي أن يُقيَّم فقط من زاوية البحث عن عائد مرتفع، بل أيضًا بحسب موعد استخدام المدخرات، وهيكل دخل المشترك، ومدى قدرته على تحمل تقلبات السوق. وفي نظام التقاعد الفردي قد لا يكون الصندوق نفسه مناسبًا للجميع؛ فالمشترك الذي لديه احتياجات قصيرة الأجل يختلف في أولوياته عن من يدخر على المدى الطويل.
عند اختيار الصندوق، يجب أولًا تحديد الهدف الأساسي بوضوح. هل الهدف هو الحفاظ على رأس المال، أم تحقيق نمو متوازن، أم قبول قدر أعلى من التذبذب مقابل زيادة المدخرات على المدى الطويل؟ إجابة هذه الأسئلة تحدد أنواع الأصول التي ستأخذ حصة أكبر داخل المحفظة.
- إذا كانت مدة الادخار أطول، فيمكن النظر إلى الصناديق الأكثر تذبذبًا بارتياح أكبر.
- المشتركون الذين يقتربون من التقاعد يفضلون عادة توزيعًا أكثر توازنًا.
- من يساهمون بانتظام يمكنهم تحمّل الصعود والهبوط القصير الأجل بسهولة أكبر.
ماذا يغيّر ملف المخاطر؟
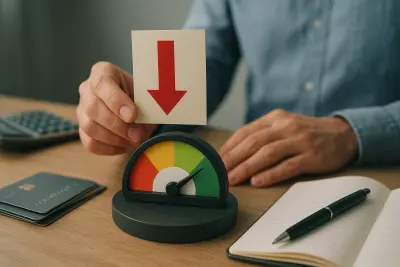
ملف المخاطر هو العمود الفقري لتوزيع الصناديق. فالمشتركون ذوو ملف المخاطر المنخفض يتوقعون عادة تقلبات محدودة، بينما قد يقبل أصحاب ملف المخاطر المرتفع بخسائر قصيرة الأجل مقابل نطاق أوسع من فرص العائد. لذلك فإن ملف المخاطر لا يغيّر العائد المتوقع فقط، بل يغيّر أيضًا سرعة صعود المحفظة وهبوطها.
كيف ينبغي التفكير في اختيار الصندوق بحسب ملف المخاطر؟
في الملفات الأكثر تحفظًا قد تبرز الخيارات التي تركز على سوق النقد أو أدوات الدين. أما في الملفات الأكثر جرأة، فقد تكون صناديق الأسهم والمعادن النفيسة أو الصناديق المنكشفة على أسواق مختلفة أكثر ملاءمة. لكن المبدأ الأساسي هنا هو تنويع التوزيع بدل جمع كل المدخرات حول فكرة واحدة.
- مخاطر منخفضة: توقع مسار أكثر استقرارًا وتقلبًا محدودًا.
- مخاطر متوسطة: البحث عن توازن بين الحماية والنمو.
- مخاطر مرتفعة: توقع نمو طويل الأجل رغم التحركات الحادة على المدى القصير.
متى يجب إعادة النظر في توزيع الصناديق؟
اختيار الصندوق ليس قرارًا يُتخذ مرة واحدة ثم يُنسى. فإذا طرأ تغير على الدخل، أو اقترب موعد التقاعد، أو تبدلت ظروف السوق، أو تغيّرت درجة تقبّل المخاطر، يمكن مراجعة التوزيع من جديد. ومع ذلك، فإن اتخاذ قرارات مفاجئة بناءً على الأداء قصير الأجل فقط قد يضر بالخطة طويلة المدى.
أكثر الأخطاء شيوعًا وما يجب الانتباه إليه
من أكثر الأخطاء التي يرتكبها المشتركون الانسياق المتأخر نحو الصناديق التي برزت مؤخرًا. وهناك نهج شائع آخر يتمثل في تغيير الاستراتيجية بالكامل عند أول تراجع مؤقت. لكن يجب عدم نسيان أن الأداء السابق لا يضمن المستقبل، وأن كل صندوق يحمل مخاطر مختلفة، وأن القرار يجب أن ينسجم مع الأهداف الشخصية.
- اعتبار اختيار الآخرين مناسبًا لملف المخاطر الخاص بك
- تغيير التوزيع لمجرد متابعة العائد قصير الأجل
- اتخاذ القرار دون دراسة محتوى الصندوق واستراتيجيته
ولإجراء تقييم سليم، يمكن مراجعة النماذج المعلوماتية، واستراتيجيات الصناديق، ومؤشرات المخاطر التي توفرها شركة التقاعد بانتظام. وبذلك يمكن جعل مستوى المخاطرة المتخذ داخل BES أكثر توافقًا مع هدف الادخار.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.