
Çeyiz hesabı nasıl çalışır?
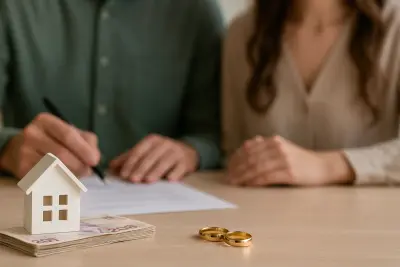
Çeyiz hesabı, evlilik planı yapan kişilerin düzenli tasarruf etmesini teşvik eden özel bir birikim hesabı olarak öne çıkar. Temel işleyiş, belirli bir süre boyunca hesaba düzenli para yatırılması ve mevzuatta aranan koşullar yerine getirildiğinde kamu desteğinden yararlanılması esasına dayanır.
Bu sistemde amaç, kısa süreli para park etmekten çok planlı bir birikim düzeni kurmaktır. Bu nedenle hesabın açılışı, ödeme sıklığı, hesaptan para çekme hakkı ve başvuru zamanı gibi başlıklar, bankanın uygulaması ile çeyiz hesabı şartları çerçevesinde önem kazanır.
Kimler yararlanabilir, hangi şartlar öne çıkar?
Yararlanma koşulları, ilgili düzenlemelere ve bankanın uygulama esaslarına göre değişebilir. Uygulamada genellikle ilk evlilik, hesabın kişinin kendi adına açılması ve birikimin belirli bir süre düzenli biçimde sürdürülmesi gibi kriterler öne çıkar.
- Hesabın, çeyiz hesabı uygulaması sunan bir bankada uygun ürün üzerinden açılması
- Belirlenen dönemlerde düzenli ödeme yapılması
- Hesabın, kuralları bozacak şekilde sık para çekme veya kapatma işlemine maruz kalmaması
- Evlilik sonrası istenen belgelerle başvuru yapılması
Devlet katkısı nasıl hesaplanır?
Devlet katkısı, çoğunlukla hesapta biriken toplam tutar, düzenli ödeme süresi ve mevzuatta yer alan alt-üst sınırlar dikkate alınarak belirlenir. Yani yalnızca hesap açmak yeterli olmayabilir; hesabın kurallara uygun işletilmesi de destek tutarında belirleyici olur.
Destek hesabı yapılırken genellikle şu unsurlar dikkate alınır:
- Biriktirilen anapara tutarı
- Tasarrufun ne kadar süre sürdürüldüğü
- Ödemelerin düzenli yapılıp yapılmadığı
- Mevzuattaki üst sınır ve başvuru koşulları
Bu nedenle devlet katkısı sabit bir ödeme gibi düşünülmemelidir. Nihai değerlendirme, evliliğin gerçekleşmesinden sonra bankaya ve ilgili süreçte istenen belgelere göre yapılabilir; güncel oran ve limitler için resmî duyuruların izlenmesi gerekir.
Başvuru öncesinde nelere dikkat edilmeli?
Çeyiz hesabı açmadan önce bankanın ürün koşullarını, ödeme planını ve erken çekim kurallarını ayrıntılı biçimde incelemek gerekir. Özellikle güncel mevzuat, destekten yararlanma hakkını doğrudan etkileyebileceği için sadece tanıtım metinleriyle yetinmemek önem taşır.
Başvuru aşamasında hesap hareketleri, evlilik tarihine ilişkin belgeler ve bankanın isteyebileceği ek evraklar gündeme gelebilir. Bu yüzden resmî açıklama ve banka bilgilendirmeleri esas alınmalı; tereddüt halinde yazılı bilgi talep edilmelidir.
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.