
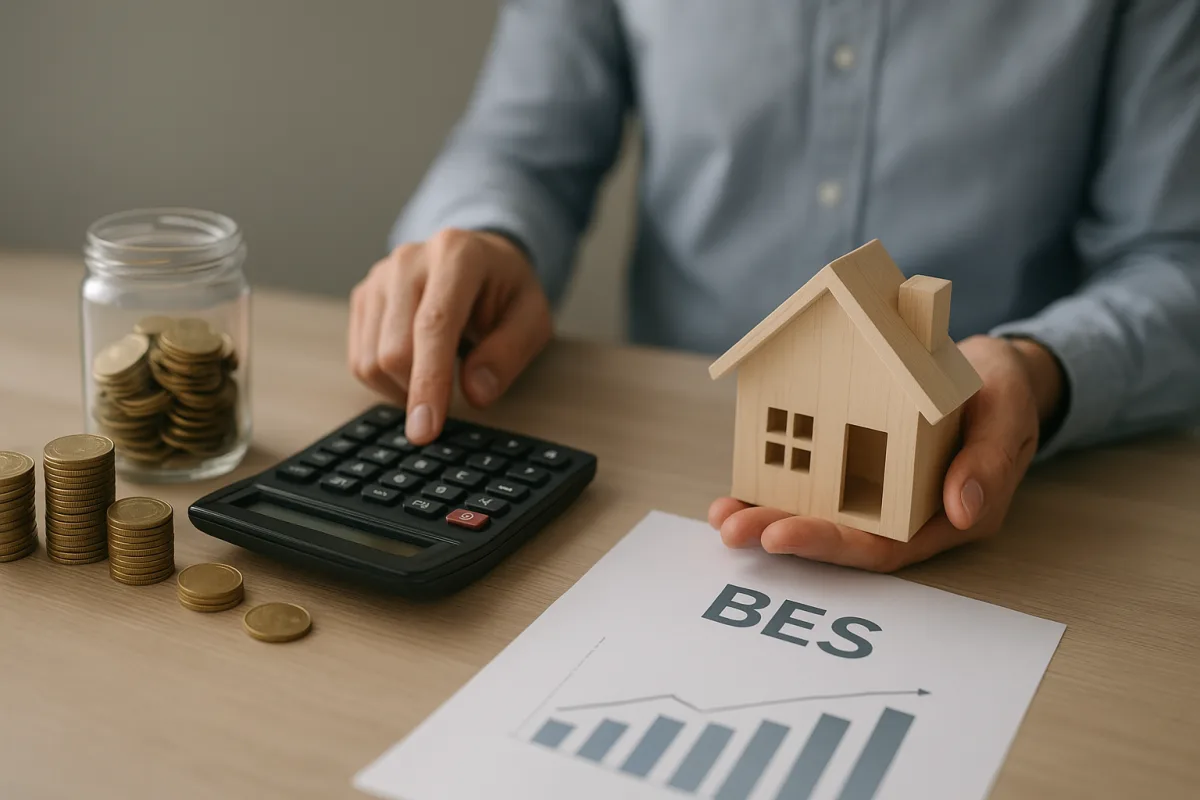
Из каких составляющих складывается доходность BES?
При расчёте доходности BES в первую очередь учитываются взносы участника — регулярные или единовременные. Однако в системе индивидуального пенсионного обеспечения общая сумма накоплений состоит не только из внесённого основного капитала: на результат напрямую влияют доходность выбранных фондов, применяемые удержания и срок участия в системе.
Поэтому для корректного расчёта доходности важно смотреть не на один период, а на динамику накоплений во времени. Краткосрочные колебания и эффект долгосрочного накопления — это не одно и то же.
Влияние доходности фондов и взносов
Средства, аккумулируемые на счетах BES, инвестируются в выбранные пенсионные инвестиционные фонды. Поскольку у этих фондов различаются уровень риска, структура активов и рыночные условия, доходность тоже может меняться от периода к периоду. У участников, которые вносят взносы регулярно, стабильные платежи поддерживают дисциплину накоплений.
Почему важны комиссии и срок?
При оценке общей суммы накоплений следует учитывать и расходы на вход, управление и обслуживание фондов. Кроме того, более длительное участие в системе может сделать эффект сложного процента и влияние дополнительных преимуществ на накопления более заметными.
Как государственная поддержка влияет на общие накопления?
Государственная поддержка — один из ключевых элементов, отличающих BES от других инструментов накопления. Эта поддержка, которая начисляется дополнительно к взносам участника, может увеличить общую сумму накоплений в пределах, установленных законодательством, и при соблюдении соответствующих условий.
Важно учитывать, что не вся сумма государственной поддержки в каждом случае может быть сразу доступна для свободного использования. Срок участия в системе и условия приобретения прав на эту поддержку могут влиять на то, какая её часть фактически перейдёт в накопления участника.
- Регулярные взносы могут сделать эффект государственной поддержки более заметным.
- Долгосрочное участие может быть важно с точки зрения приобретения прав на поддержку.
- Выбор фондов может изменить общий результат как основной суммы накоплений, так и дополнительной поддержки.
На что обращать внимание при расчёте доходности?
При формировании накопительного плана недостаточно ориентироваться только на ожидание высокой доходности. Нужно учитывать возраст участника, его отношение к риску, регулярность платежей и предполагаемый срок выхода на пенсию.
Что важно сравнивать
- Прошлая доходность фондов сама по себе не гарантирует будущий результат
- Как комиссии влияют на чистую сумму накоплений
- Как государственная поддержка работает вместе с условиями приобретения прав
- Как выглядят долгосрочные сценарии накопления в зависимости от частоты платежей
Иными словами, при расчёте доходности BES необходимо учитывать взносы, доходность фондов, расходы и государственную поддержку в комплексе. Тем, кто хочет видеть реальную картину, стоит регулярно пересматривать условия своего договора и актуальную структуру распределения фондов.
Комментарии (0)
Комментариев пока нет. Будьте первым.
Написать комментарий
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.