
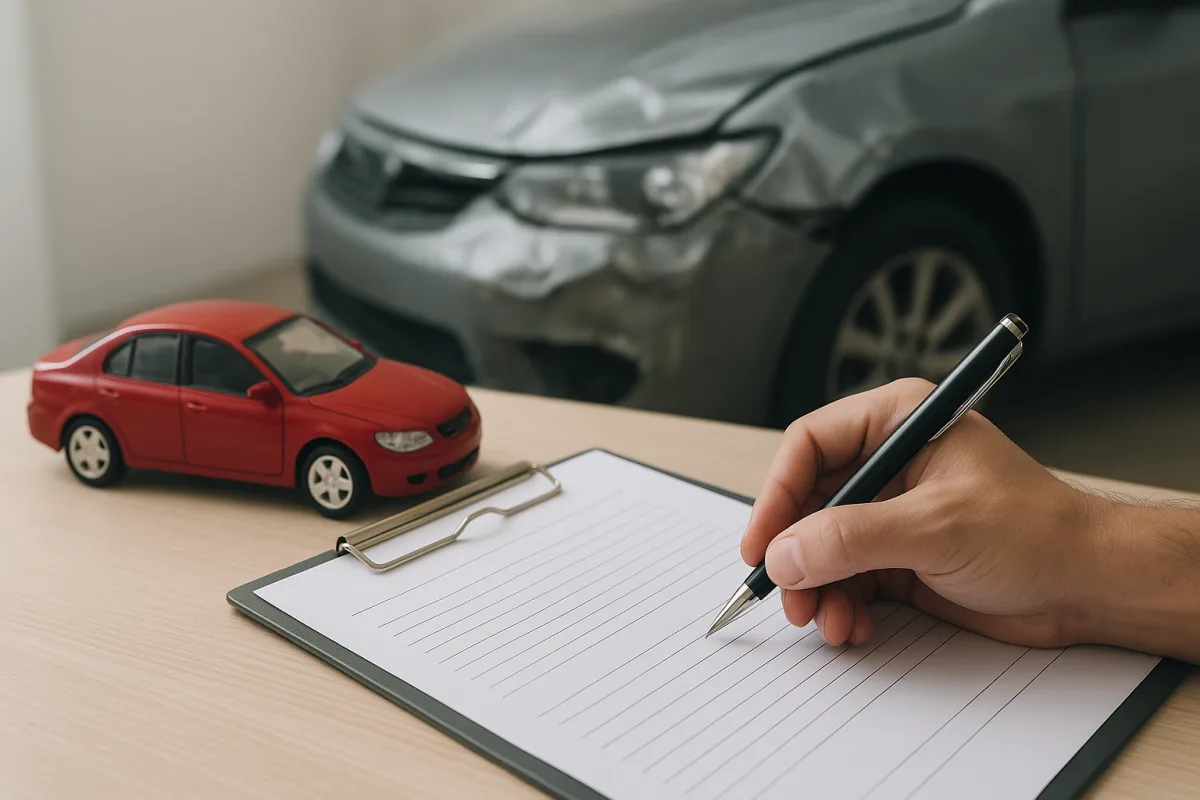
Que signifie la mini-réparation en assurance auto ?
L’une des questions les plus fréquentes chez les automobilistes concerne les cas dans lesquels le service de mini-réparation en assurance auto peut être activé. Cette garantie, à la différence des dossiers de sinistres importants, vise à réparer plus rapidement les dommages esthétiques ou superficiels limités survenus lors de l’usage quotidien. Toutefois, son périmètre peut varier d’un contrat à l’autre.
La mini-réparation est généralement proposée comme service complémentaire ou comme condition particulière. C’est pourquoi les pièces concernées, les méthodes de réparation applicables et les plafonds éventuels dépendent du texte du contrat et des pratiques de l’assureur. Dans certains produits, ces demandes peuvent être traitées séparément de la procédure classique de sinistre.
À quels dommages la couverture peut-elle s’étendre ?
Exemples fréquents de mini-réparation
La couverture se concentre le plus souvent sur les petits dommages qui n’empêchent pas directement l’utilisation du véhicule, mais en dégradent l’apparence. Les exemples les plus courants sont les suivants :
- Rayures superficielles et traces de frottement limitées
- Petits dommages localisés nécessitant une retouche de peinture
- Interventions de débosselage de faible ampleur, lorsqu’elles sont éligibles
- Petits impacts de gravillons ou dommages similaires pouvant relever de la réparation de vitrage
- Réparations limitées sur le pare-chocs ou les éléments en plastique
Quels cas peuvent être exclus ?
Les fissures nécessitant un remplacement de pièce, les peintures sur de grandes surfaces, les dommages importants à la suite d’un accident ou les situations exigeant une réparation structurelle sont souvent exclus de la mini-réparation. De même, tous les dommages au pare-brise ne sont pas forcément réparables ; l’emplacement de la fissure, sa taille et le risque pour la sécurité peuvent être déterminants. D’où l’importance d’un examen en atelier et de la vérification du contrat avant toute réparation.
Comment fonctionne la demande et la déclaration du sinistre ?
La déclaration du sinistre s’effectue généralement auprès de la compagnie d’assurance, d’un agent, du centre d’appels ou via les canaux numériques. Le propriétaire du véhicule peut être amené à fournir les informations du contrat, des photos du dommage et une brève description de l’incident. Une évaluation d’éligibilité est ensuite réalisée, puis le véhicule peut être orienté vers un garage agréé ou un point de réparation partenaire.
Au cours de la procédure, le rendez-vous, la méthode de réparation et, le cas échéant, les limites d’utilisation sont précisés. Certaines compagnies exigent une validation préalable, tandis que d’autres réalisent l’examen directement en atelier. Lors de la lecture du contrat, il est utile de prêter une attention particulière aux points suivants :
- Le nombre d’utilisations par an ou le plafond d’intervention
- L’éventuelle obligation de passer par un garage agréé
- Pour les dommages au vitrage, la réparation seule est-elle prévue ou d’autres options existent-elles ?
- Comment l’impact de la demande sur le bonus-malus est-il défini ?
En résumé, la garantie de mini-réparation peut offrir une solution pratique pour les petits dommages. Pour connaître le périmètre exact et les étapes à suivre, il faut examiner ensemble les conditions particulières du contrat et les modalités actuelles de l’assureur.
"""
Commentaires (0)
Aucun commentaire. Soyez le premier.
Écrire un commentaire
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.