
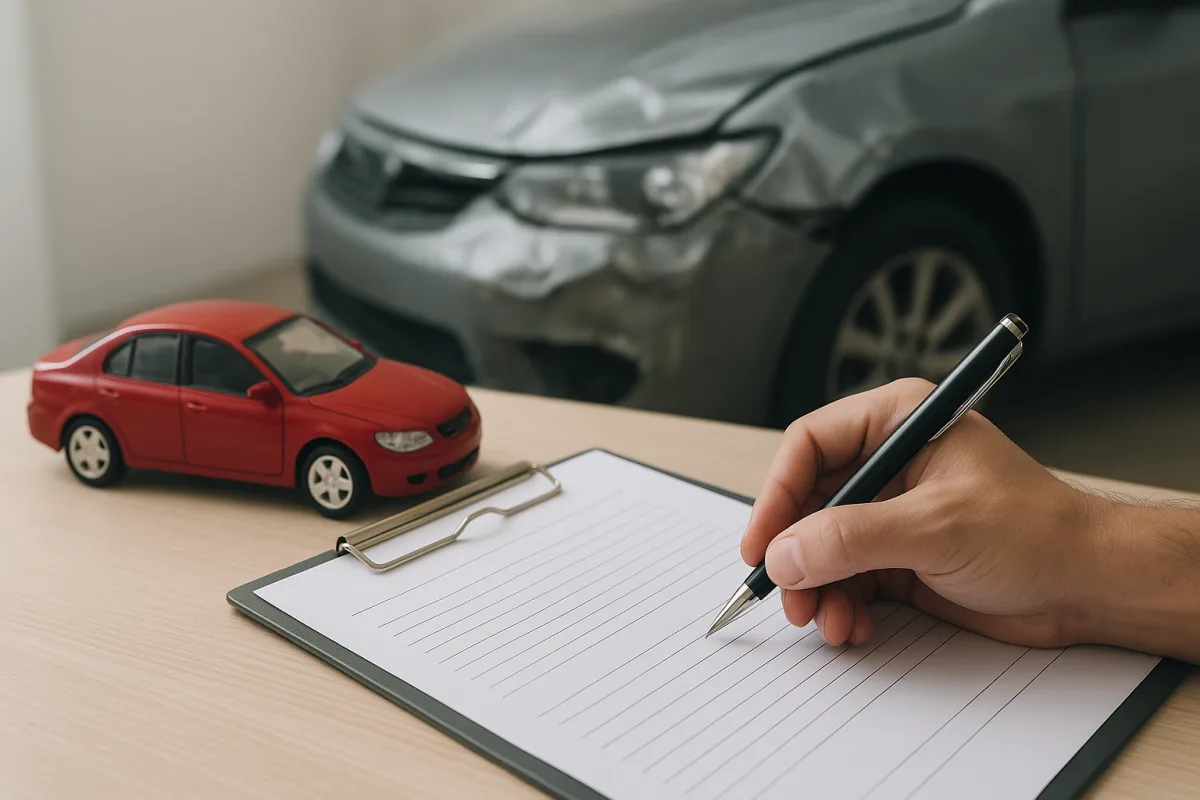
¿Qué significa mini reembolso del seguro a todo riesgo?
Una de las dudas más frecuentes entre los conductores es en qué casos entra en juego el servicio de mini reembolso del seguro a todo riesgo. Esta cobertura, a diferencia de los expedientes por daños mayores, busca agilizar la reparación de desperfectos limitados, estéticos o superficiales que aparecen en el uso diario. Sin embargo, el alcance no es el mismo en todas las pólizas.
El mini reembolso suele ofrecerse como un servicio adicional o bajo condiciones especiales. Por eso, qué piezas cubre, qué métodos de reparación admite y dentro de qué límites se aplica depende del texto de la póliza y de la práctica de la aseguradora. En algunos productos, estas solicitudes pueden evaluarse por separado del proceso estándar de siniestro.
¿A qué daños puede llegar la cobertura?
Ejemplos habituales de mini reembolso
La cobertura suele centrarse en pequeños daños que no impiden directamente el uso del vehículo, pero sí afectan a su aspecto. En la práctica, los casos más comunes son:
- Arañazos superficiales y marcas leves por roce
- Daños en zonas pequeñas que requieren pintura localizada
- Pequeñas reparaciones de abolladuras, cuando proceda
- Pequeños impactos de piedra u otros daños similares que puedan entrar en el ámbito de la reparación de cristales
- Intervenciones limitadas en paragolpes o piezas de plástico
¿Qué situaciones pueden quedar fuera?
Las roturas que exigen sustitución de piezas, las pinturas de grandes superficies, los daños graves por accidente o los casos que requieren una reparación estructural suelen quedar fuera del concepto de mini reembolso. Del mismo modo, no todos los daños en cristales son reparables; la ubicación de la grieta, su tamaño y el riesgo para la seguridad pueden ser determinantes. Por eso, antes de reparar, es importante la revisión del taller y comprobar la póliza.
¿Cómo funciona la solicitud y el aviso del siniestro?
El aviso del siniestro suele iniciarse a través de la aseguradora, la agencia, el centro de llamadas o los canales digitales. Es posible que al propietario del vehículo se le pidan los datos de la póliza, fotografías del daño y una breve explicación de lo ocurrido. Después, se evalúa si el caso cumple los requisitos y, si procede, el coche se deriva a un taller concertado o a un punto de reparación.
Durante el proceso se concreta la cita, el método de intervención y, si existe, el límite de uso. Algunas compañías exigen autorización previa, mientras que otras realizan la inspección directamente en el taller. Al revisar la póliza, conviene fijarse especialmente en estos puntos:
- Número de usos al año o límite de intervenciones
- Si es obligatorio acudir a un taller concertado
- En daños de cristal, si solo se permite la reparación o también existen otras opciones
- Cómo se define su efecto sobre la bonificación por no siniestralidad
En resumen, la cobertura de mini reembolso puede ofrecer una solución práctica para daños pequeños. Para conocer con precisión el alcance y los pasos de tramitación, hay que revisar juntos las condiciones particulares de la póliza y la política vigente de la aseguradora.
"""
Comentarios (0)
Aún no hay comentarios. Sea el primero.
Escribir Comentario
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.