ممّ يتكوّن مبلغ السداد المبكر لقرض الحاجة؟
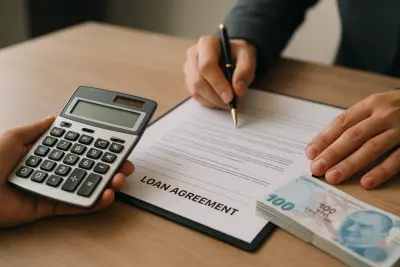
بالنسبة لمن يرغب في إغلاق قرض الحاجة قبل موعد استحقاقه، فإن طريقة الحساب تختلف عن مجرد جمع الأقساط المتبقية جنبًا إلى جنب. فالبنك يحسب عادةً مبلغ الإغلاق على أساس أصل الدين المتبقي، والفائدة المحتسبة حتى تاريخ الإغلاق، وأي بند مشابه لتعويض السداد المبكر إذا كان منصوصًا عليه في العقد.
والمنطق الأساسي هنا هو أن الفوائد الخاصة بالفترات التي لم يحِن موعدها بعد لا تُحصّل كاملة، لأن القرض سيُسدد قبل التاريخ المخطط له. لكن في المقابل، قد تُضاف بعض المصاريف أو رسوم السداد المبكر المحدودة، وذلك وفقًا لعقد القرض والإطار التنظيمي ذي الصلة.
- رصيد أصل الدين المتبقي
- الفائدة المحتسبة حتى يوم الإغلاق
- تعويض السداد المبكر أو الرسوم المماثلة إن وجدت
- بنود الاسترداد أو التسوية الخاصة بالتأمين والمنتجات الإضافية
كيف تُحتسب غرامة السداد المبكر؟
الغرامة أو التعويض الذي يبرز عند السداد المبكر لا يطبَّق بالطريقة نفسها على كل قرض. فالحساب يتأثر ببنود عقد القرض، وهيكل الفائدة، والمدة المتبقية، وقواعد تمويل المستهلك السارية. لذلك فإن المبلغ الدقيق يوضحه جدول الإغلاق الذي يصدره البنك.
ما العناصر الأبرز في الحساب؟
في البداية، يُحدد أصل الدين المتبقي في تاريخ السداد. ثم تُضاف الفائدة المستحقة حتى ذلك اليوم. وإذا كان هناك غرامة قرض أو تعويض مسموح به في العقد والأنظمة، فقد يُدرج هذا البند أيضًا. وفي المقابل، قد تُخصم بعض التكاليف الخاصة بالفترات غير المستخدمة؛ مثل ردّ جزء من بعض أقساط التأمين أو إجراء تسوية بحسب عدد الأيام.
كما أن هناك فرقًا بين السداد المبكر الجزئي والإغلاق الكامل للقرض. ففي السداد الجزئي قد يُعاد تنظيم مبلغ القسط أو مدة السداد. أما في الإغلاق الكامل، فالهدف هو إنهاء الدين بالكامل؛ ولذلك يجب طلب الرصيد النهائي للإغلاق للحصول على نتيجة دقيقة.
لماذا يجب مقارنة إجمالي التكلفة دائمًا؟
اتخاذ القرار من دون احتساب إجمالي التكلفة قد يقلل من الوفر المتوقع. ففي بعض الحالات، يكون السداد المبكر مفيدًا لأنه يخفض عبء الفائدة؛ بينما في حالات أخرى قد يكون الانتظار أكثر توازنًا بسبب الرسوم الإضافية أو فرص استخدام السيولة أو الحاجة إلى تدفق نقدي أفضل.
ولهذا يُنصح المستهلكون باتباع الخطوات التالية:
- طلب مبلغ الإغلاق الحالي خطيًا من البنك
- مراجعة بند السداد المبكر في العقد
- الاستفسار عن وضع التأمين ورسوم الملف والمنتجات الإضافية
- مقارنة الوفر بعد السداد المبكر مع خطة السداد الحالية
وخلاصة القول، عند إغلاق قرض الحاجة مبكرًا، فالسؤال ليس فقط: هل توجد غرامة؟ بل الأهم هو معرفة ما إذا كان المبلغ النهائي بعد السداد المبكر سيكون أفضل من الخطة الحالية بصورة واضحة.
"""
التعليقات (0)
لا توجد تعليقات بعد. كن أول المعلقين.
اكتب تعليقاً
Yorum yazmak için giriş yapın. Üyelik ücretsiz; yorumunuz editör onayından sonra yayımlanır.